价差市场入门
什么是价差市场?
价差市场(Spread Market)是独立于资金费率市场之外的另一类市场。它让你用单一头寸交易两个资金费率之间的差值。
例如: ETH Spread HL-Gate 是 Boros 上追踪 Hyperliquid 与 Gate 之间 ETH 资金费率差值的价差市场。
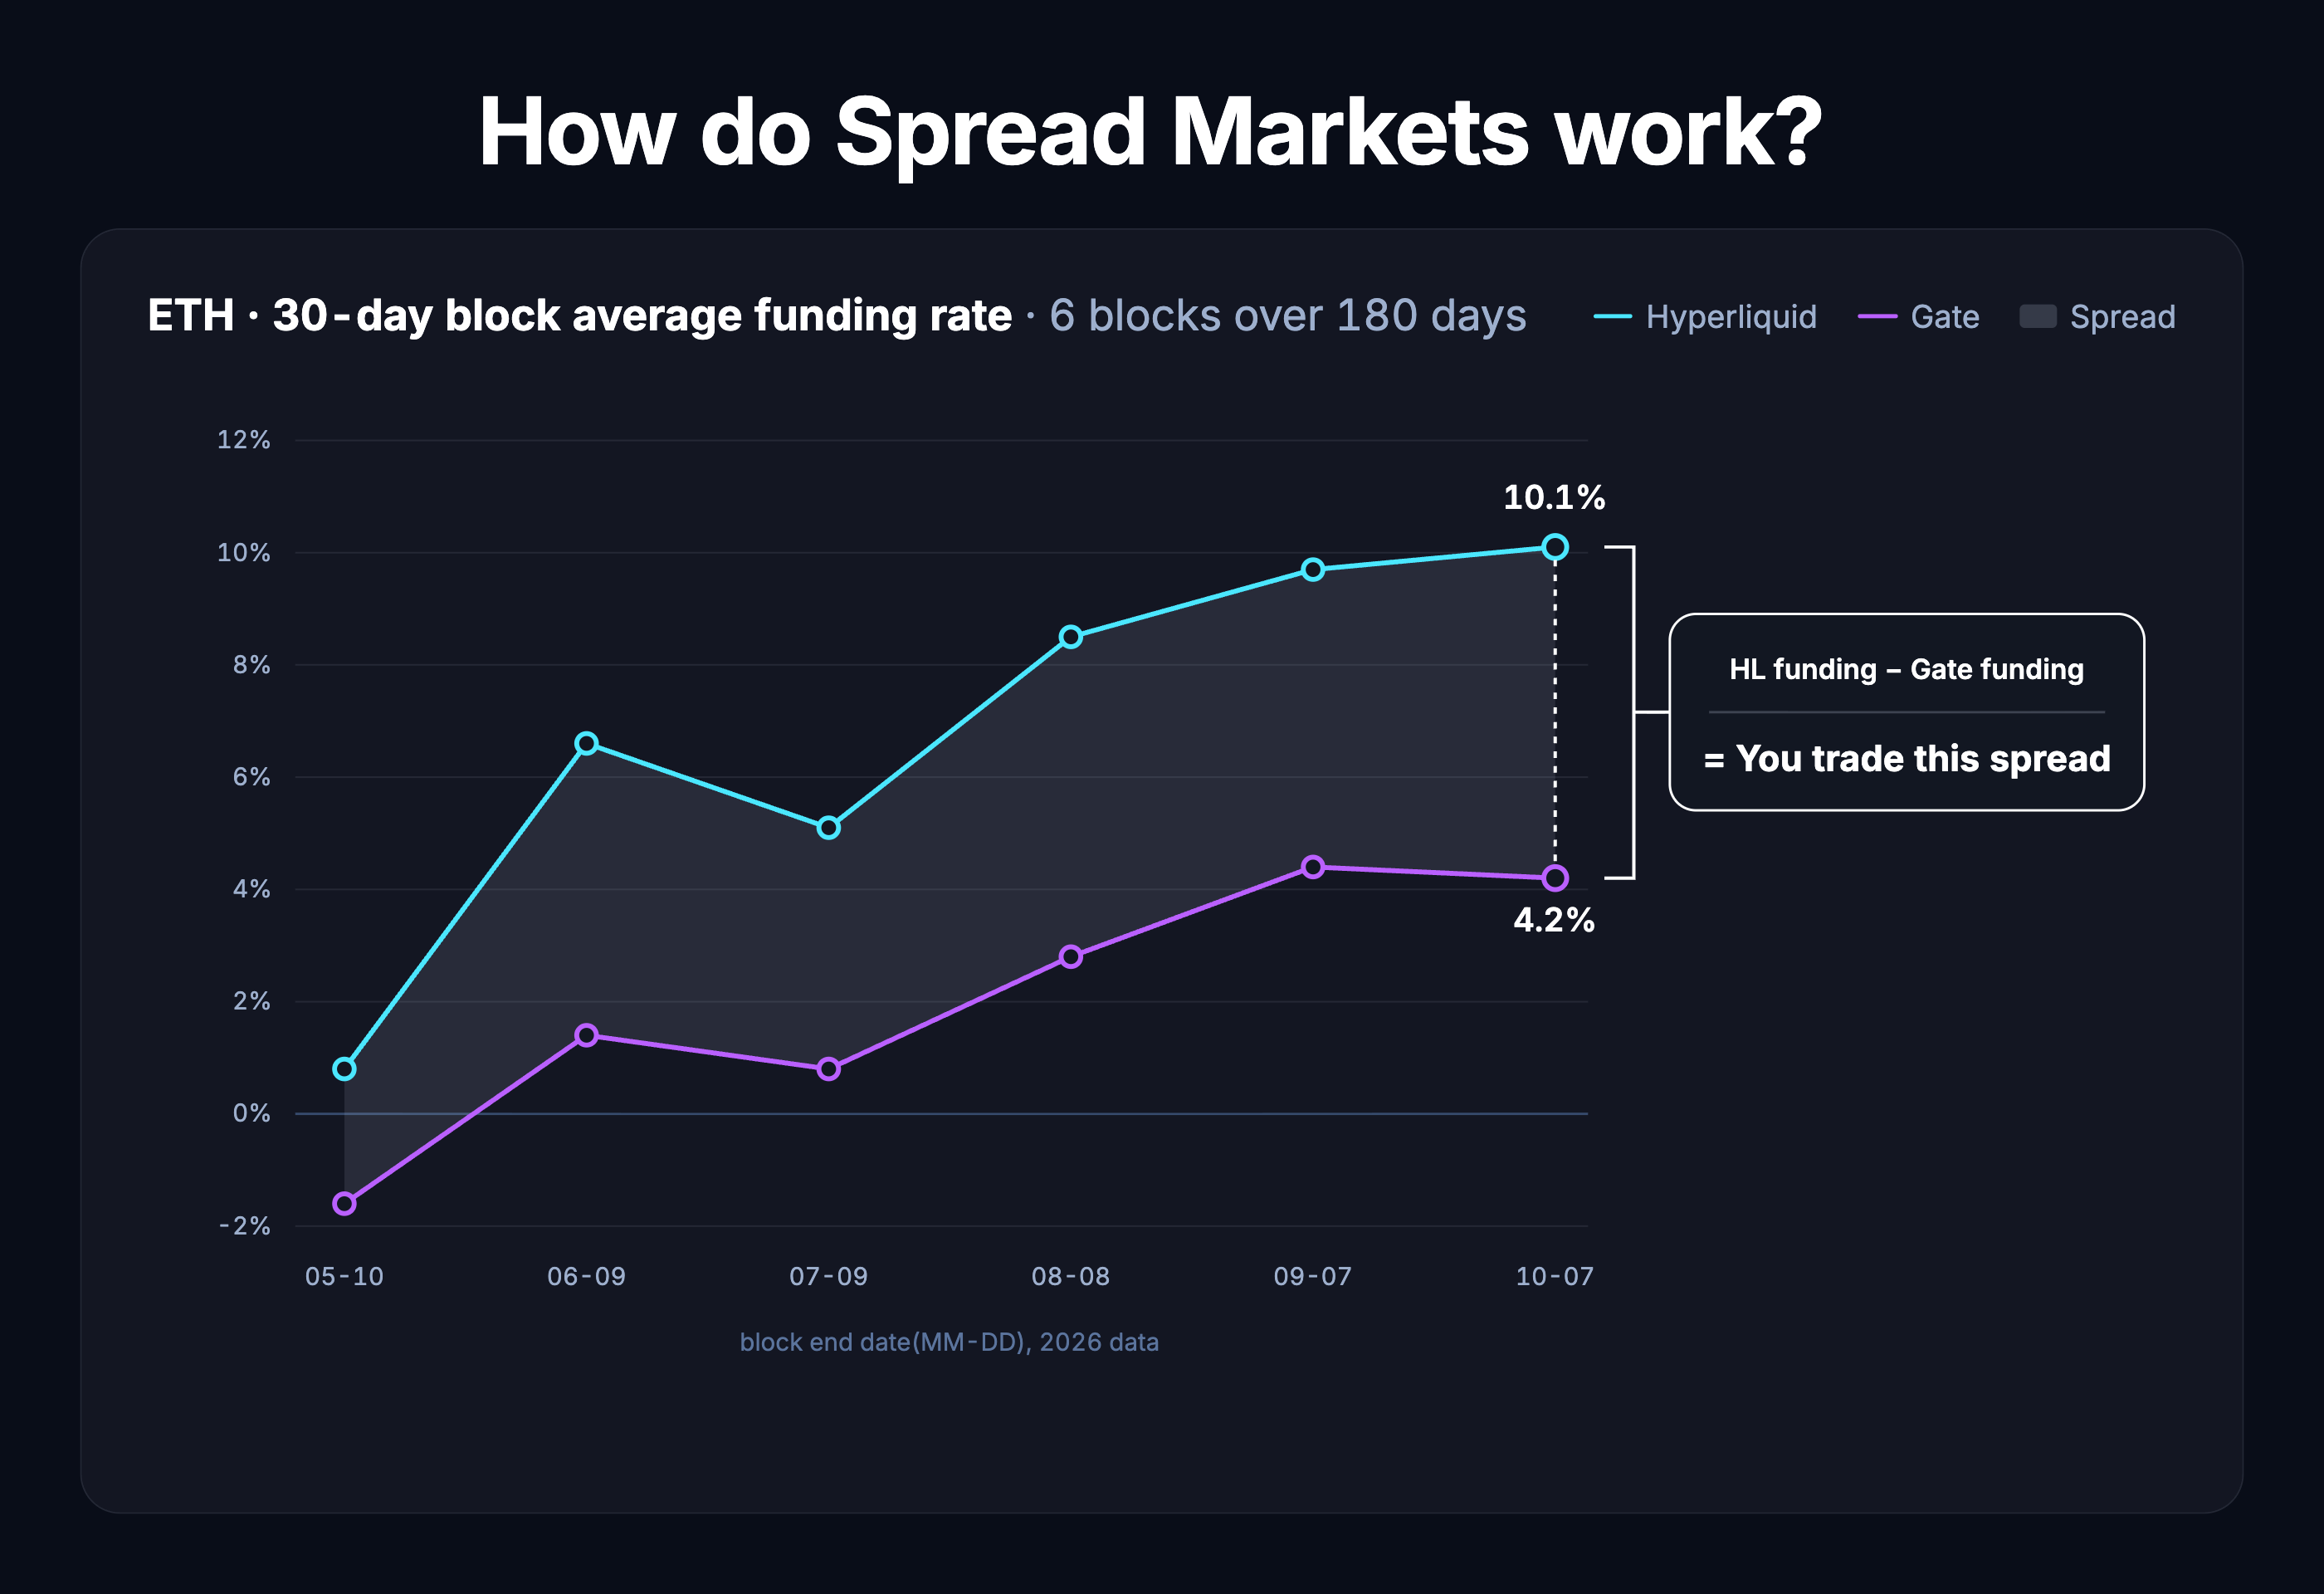
因此,底层 APR = HL ETH 资金费率 − Gate ETH 资金费率
1 YU = 1 ETH 在 HL 与 Gate 之间的资金费率价差
在市场剧烈波动期间,价差的底层 APR 可能转为负值。
交易价差市场与交易 Boros 上的其他市场完全相同。多头押注底层利率的平均值将高于其入场时的隐含 APR,空头则押注其平均值将低于入场时的隐含 APR。在价差市场中,多头 YU 头寸押注的是:平均资金费率价差将高于入场时的隐含 APR。
注:隐含 APR 在价差市场上的运作方式,与在资金费率市场上完全相同。
做空价差,进行固定收益套利
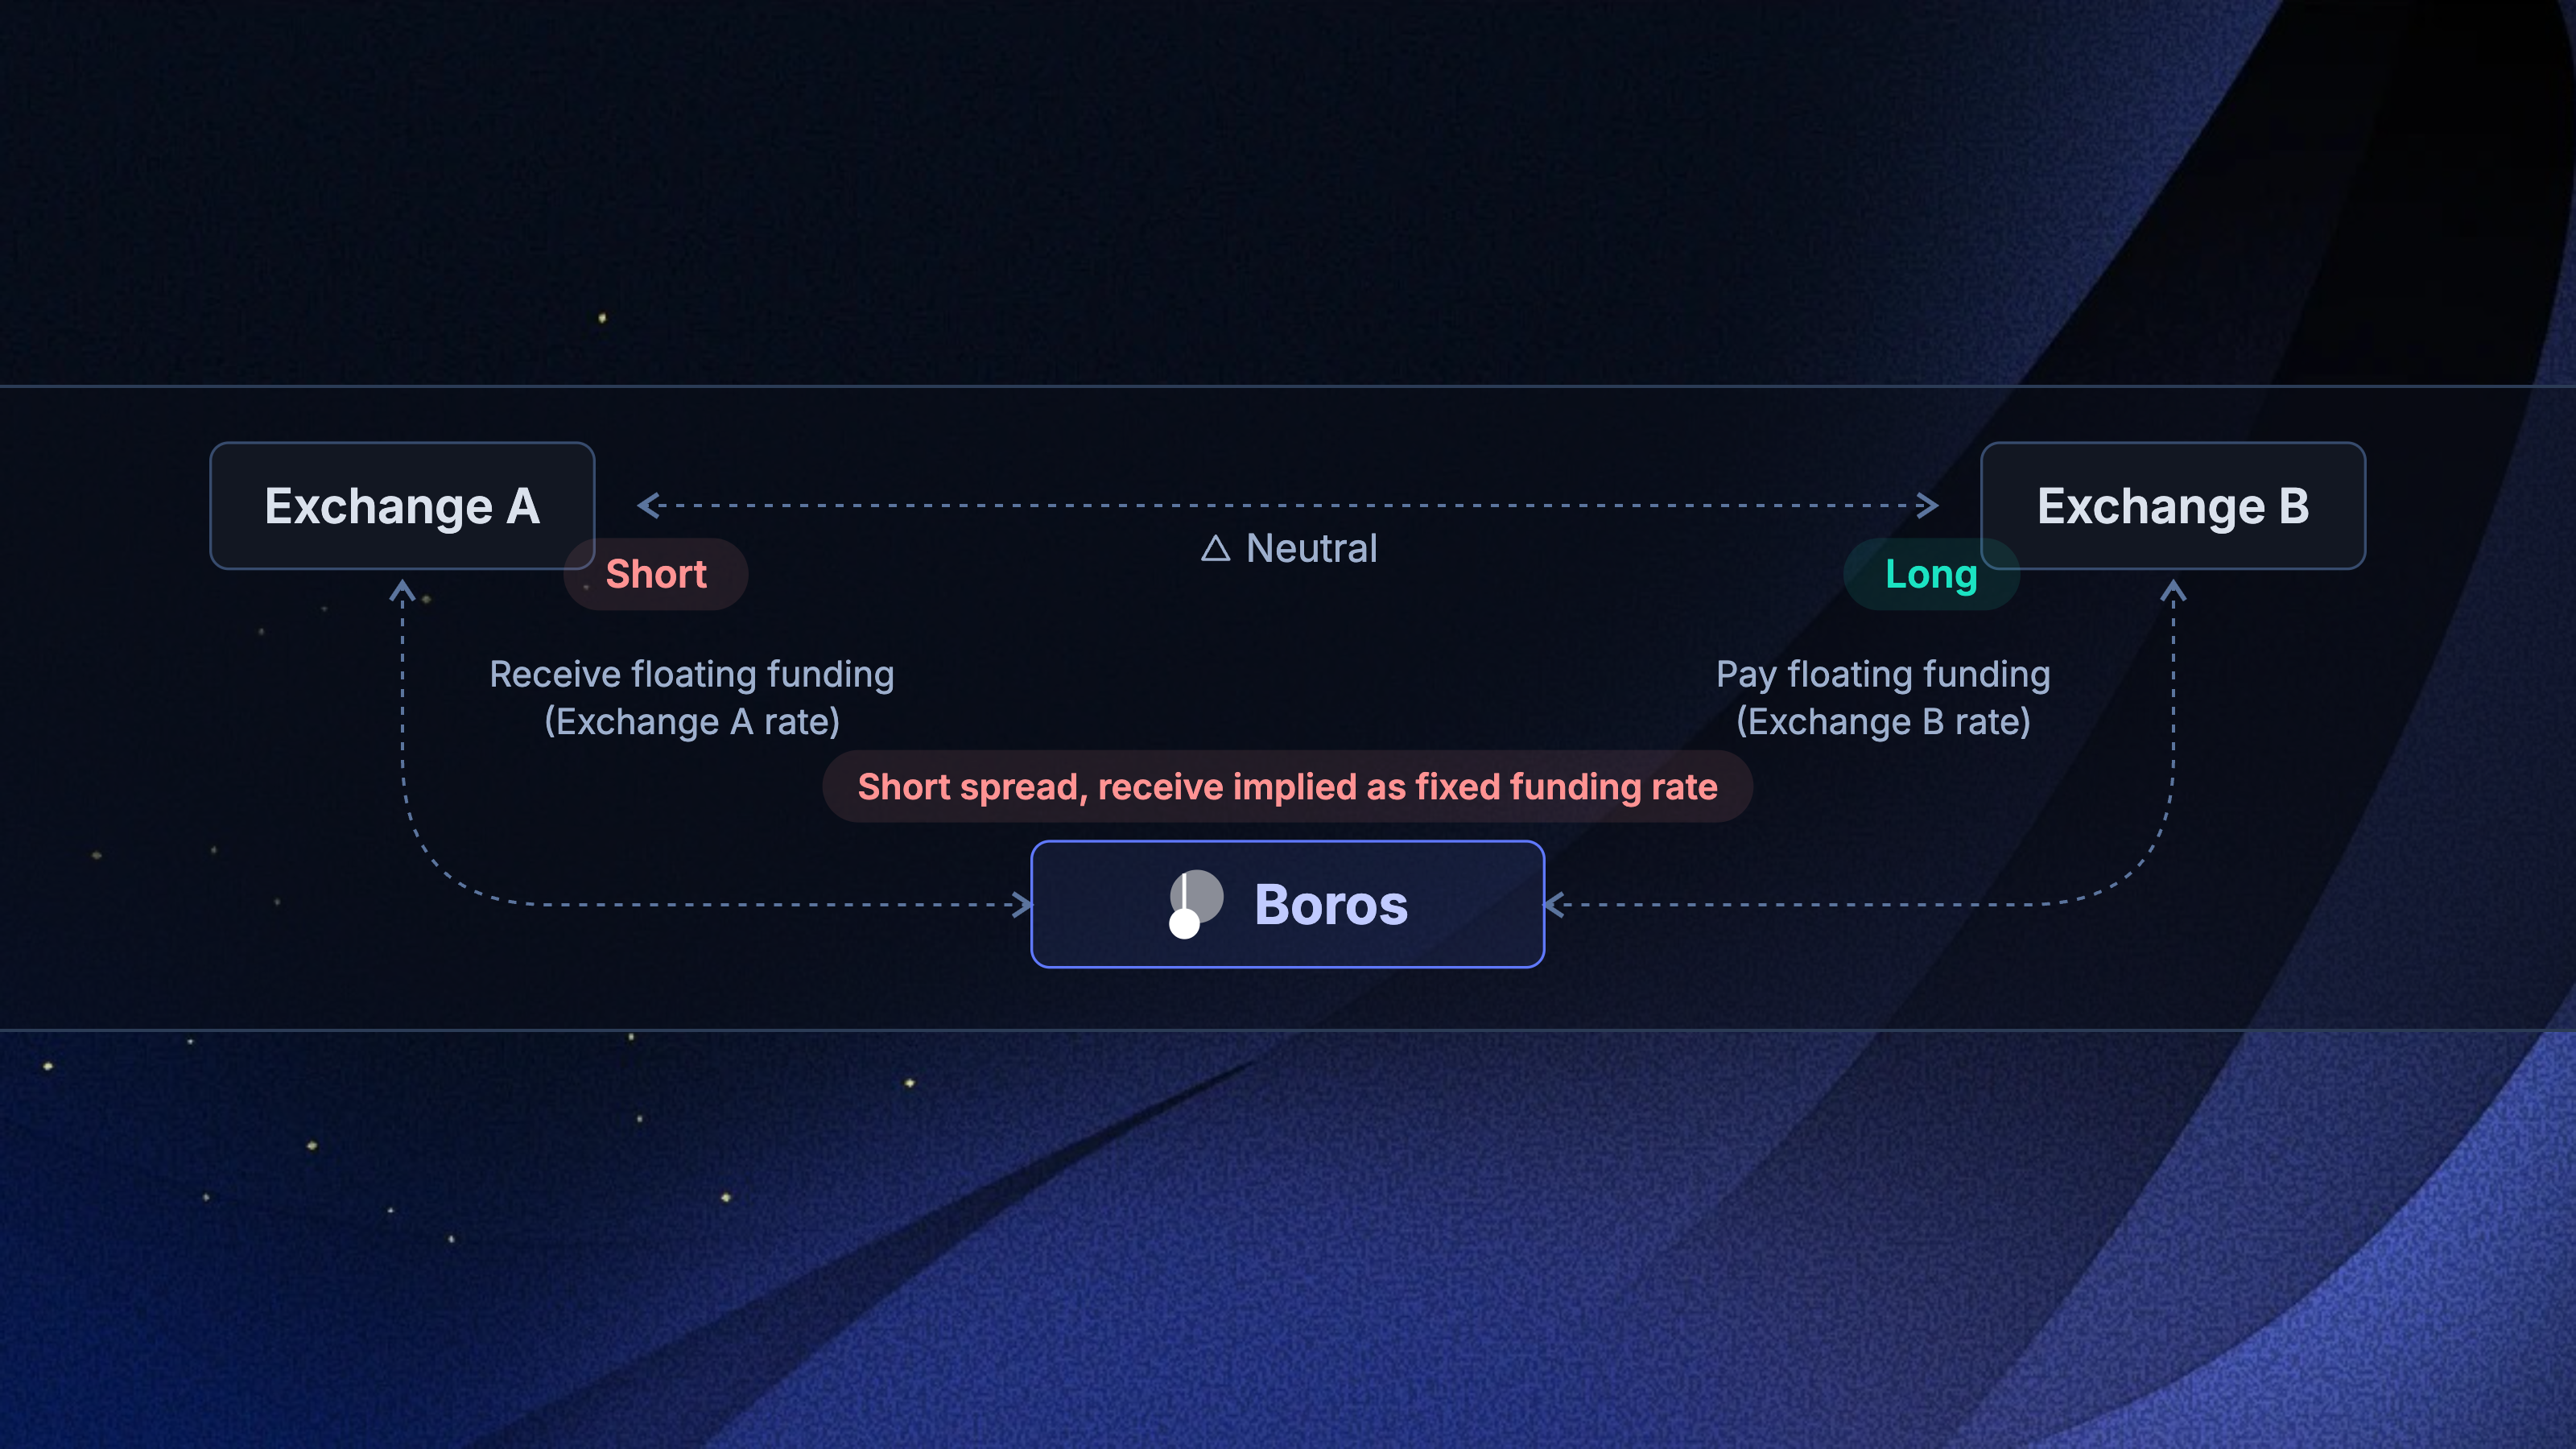
将 Boros 上的做空价差头寸与等额的永续合约头寸(做空永续合约 A、做多永续合约 B)配对,即可在该价差上实现固定收益套利。
这就是固定收益资金费率套利,只是把两条 Boros 腿合并成了一个头寸。
简单 3 步:
- 在 Boros 上做空价差市场。这会将隐含 APR 锁定为你的应收收益,同时由你支付浮动价差。
- 在两个永续合约市场上,以等额名义本金做空永续合约 A、做多永续合约 B。这会建立一个赚取永续合约价差的 Delta 中性头寸。
- 浮动价差相互抵消:你赚取的永续合约价差,正好用于支付你在 Boros 上应付的浮动价差。
结果:在到期前,你以固定收益的形式收取隐含 APR。
做多价差
价差市场为多头提供了资金费率市场所没有的结构性优势。
做空价差的一方基本不关心利率变动。 他们做空价差市场,是为了把永续合约价差转化为固定收益套利,因此支付的价格大多是次要的。
因此,隐含价差持续面临做空压力,多头可以通过站在订单簿的另一侧获益。
持有至到期的多头,赚取的是隐含价差与底层价差之间的差额。隐含价差被压得越低于底层价差,多头的潜在利润就越大。 差距越大,持有做多价差头寸所赚取的收益就越多。
套利者做空价差,为其永续合约价差锁定固定收益。而做多价差,你就能收取隐含价差与底层价差之间的差额。
想了解做多价差为何同时也是一种有历史数据支持的均值回归交易,请阅读这篇推文。
价差市场的 PvE 特性
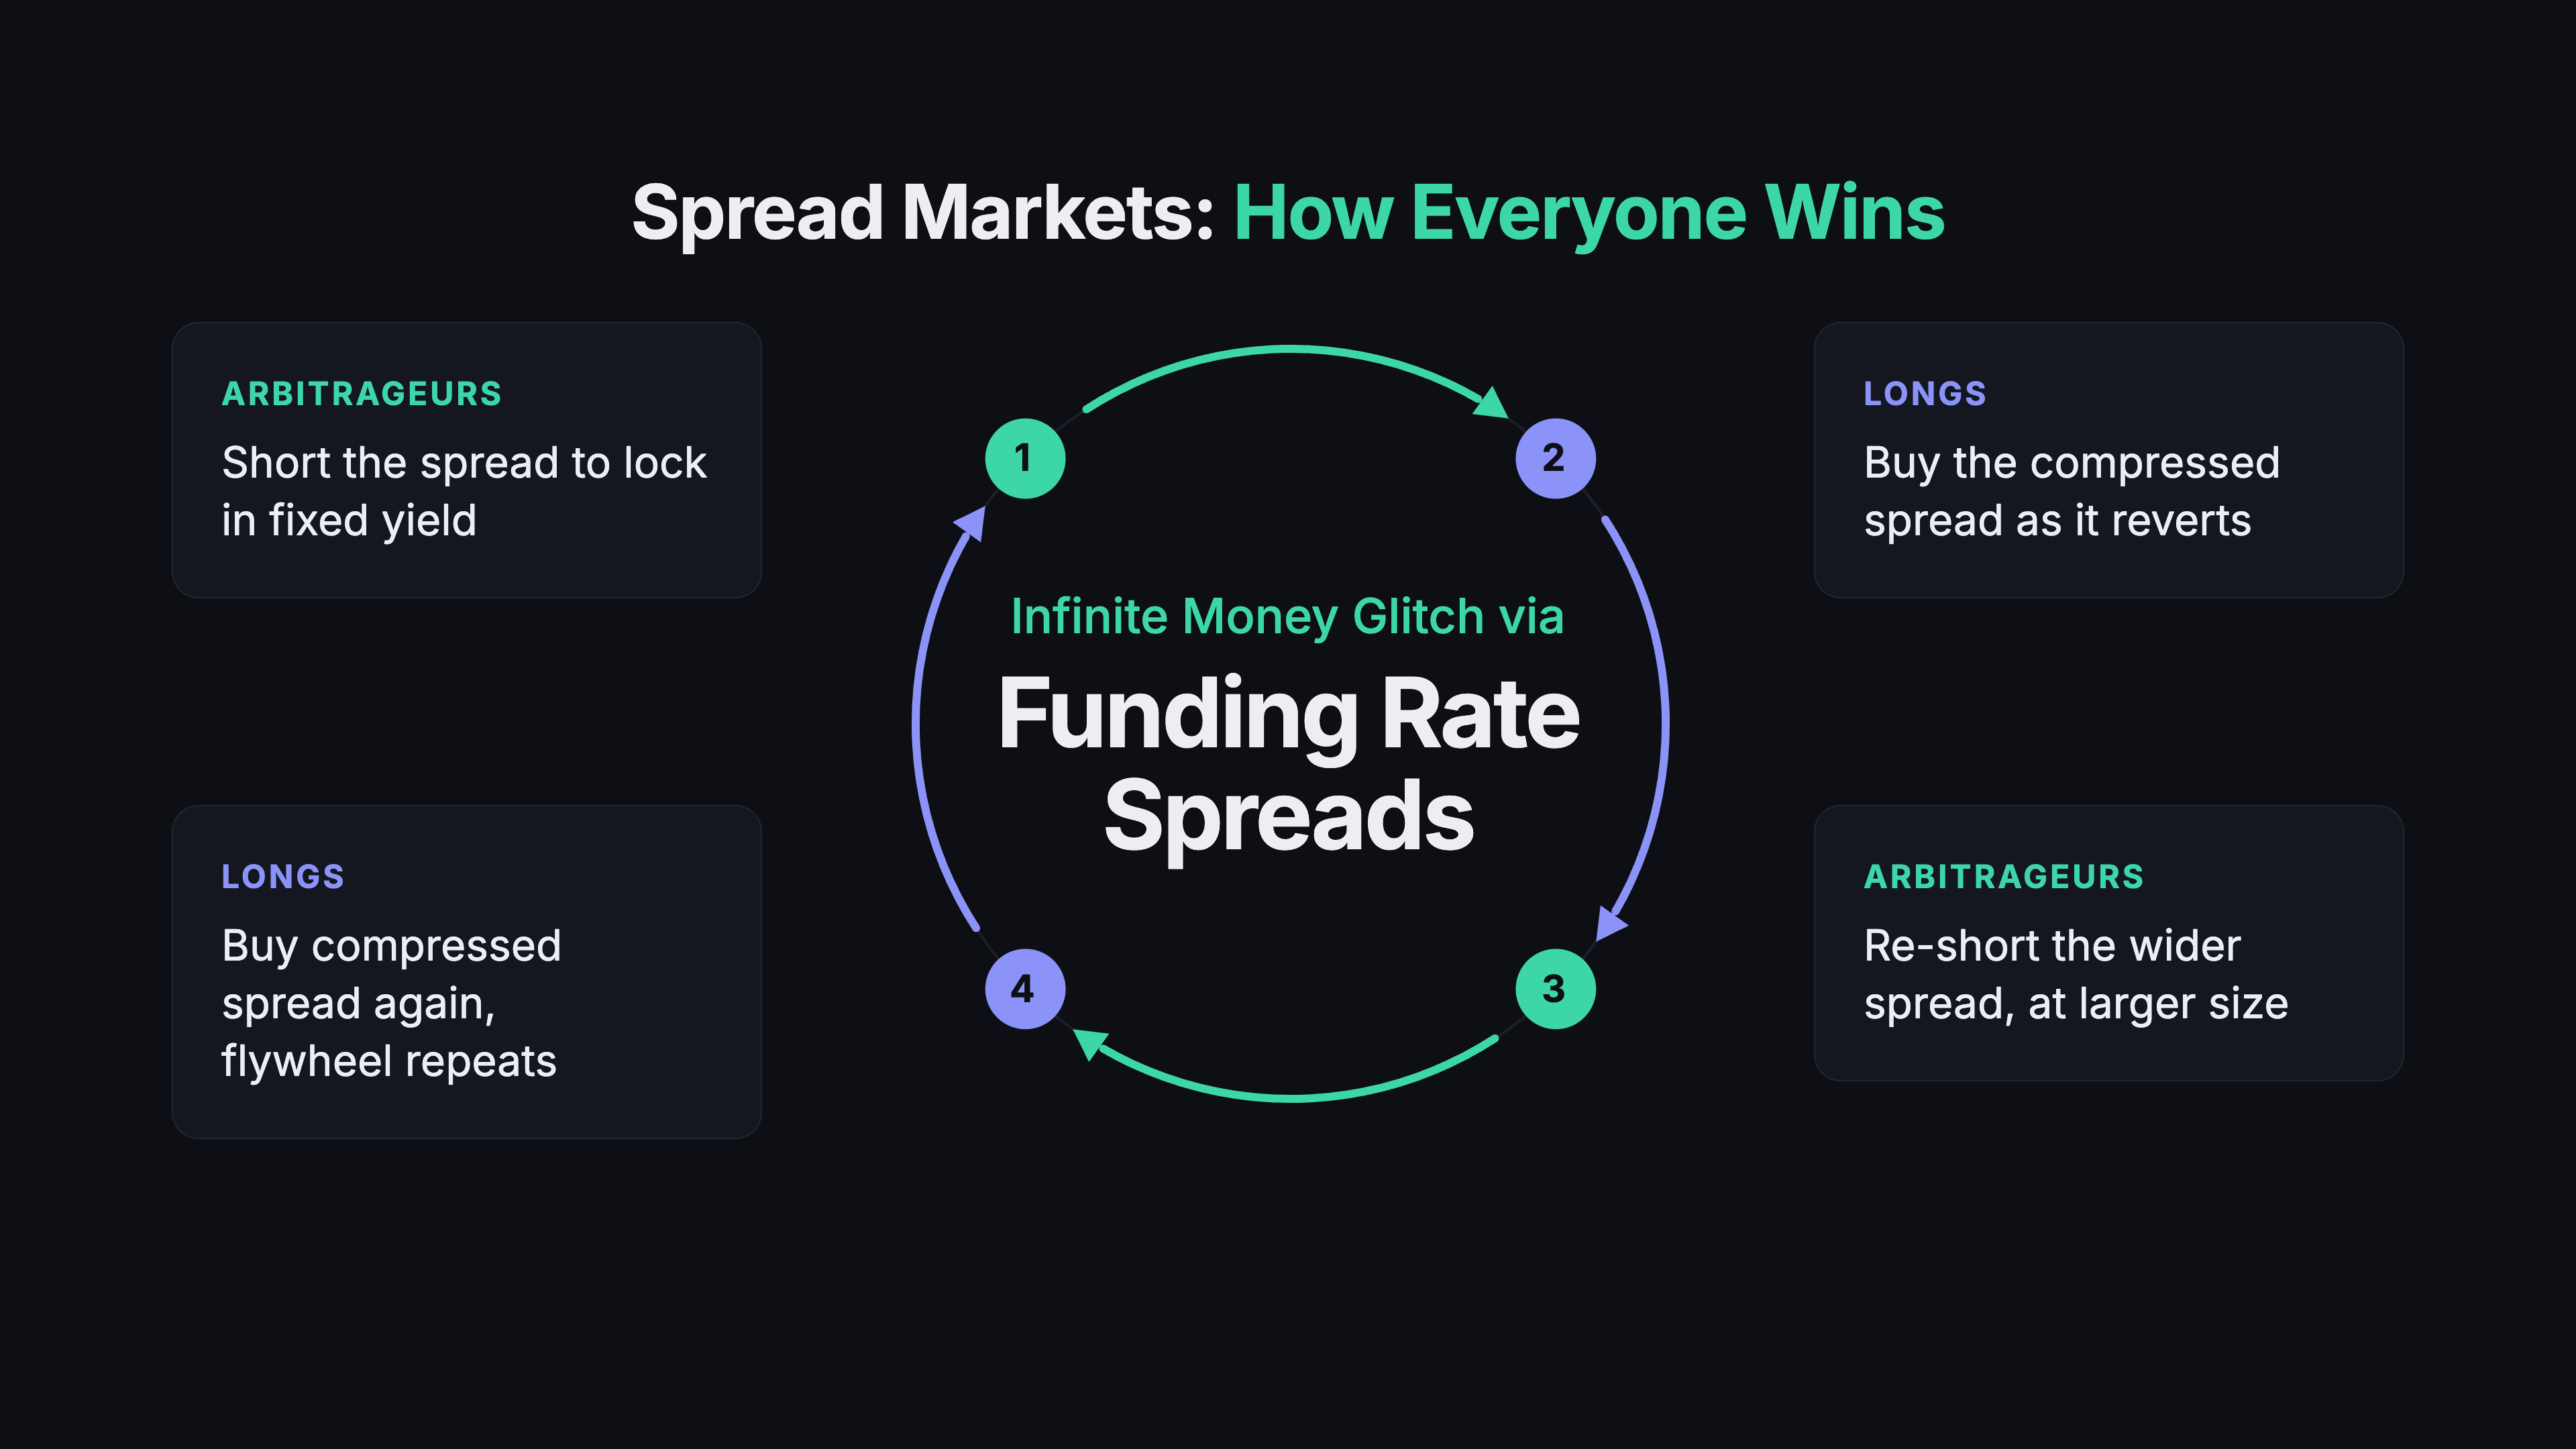
交易双方都能从中受益,这使价差市场成为 Boros 上一种正和(玩家对环境,即 PvE)的收益机会。套利者利用价差市场的固定收益机制锁定高额固定收益;多头则赚取被压缩的隐含价差与底层利率之间的差额。
多空双方相互成就。价差市场被做空得越多,做多价差的潜在收益就越大;多头将隐含价差推得越高,空头在套利中能赚取的收益也越高。
关于价差市场的完整机制(包括结算与保证金),请参阅文档中的价差市场。